Scheiden met een koopwoning: wat gebeurt er met je hypotheek?
Na de zomervakantie worden relatief veel scheidingen aangevraagd. Meer tijd samen, hogere verwachtingen van de vakantie of juist het wegvallen van de dagelijkse afleiding kunnen bestaande relatieproblemen zichtbaarder maken. Ook de jaarlijkse Dag van de Scheiding, in 2026 op vrijdag 11 september, vraagt aandacht voor een zorgvuldige begeleiding wanneer partners uit elkaar gaan.E en scheiding is in de eerste plaats een emotionele gebeurtenis. Maar wanneer jullie samen een koopwoning en hypotheek hebben, komen daar al snel belangrijke financiële vragen bij. Wie blijft er in het huis? Kan de hypotheek op één naam worden gezet? Hoe wordt de overwaarde verdeeld? Kun je een bestaande lage hypotheekrente behouden? En kan degene die vertrekt straks zelf weer een woning kopen? Juist omdat al deze vragen met elkaar samenhangen, is het verstandig om niet te wachten tot alle afspraken al op papier staan. Financieel inzicht aan het begin van het proces kan veel onzekerheid en lastige aanpassingen later voorkomen.
Wat gebeurt er met de woning na een scheiding?
De eerste vraag is wat jullie met de gezamenlijke woning willen doen. In grote lijnen zijn er drie mogelijkheden.
- Eén van beiden kan in de woning blijven en de ander uitkopen. Daarvoor moet niet alleen duidelijk zijn wat de woning waard is en welk bedrag aan de vertrekkende partner toekomt, maar ook of de blijvende partner de hypotheek zelfstandig kan dragen en de uitkoop kan financieren.
- Een tweede mogelijkheid is verkoop van de woning. De bestaande hypotheek wordt dan vanuit de verkoopopbrengst afgelost. Een eventuele overwaarde of restschuld wordt vervolgens verdeeld volgens de afspraken die tussen beide partners gelden.
- Soms blijft een woning voorlopig gezamenlijk eigendom. Bijvoorbeeld omdat direct verkopen niet wenselijk is of omdat overname door één van beiden nog niet mogelijk is. In dat geval zijn duidelijke afspraken nodig over de hypotheeklasten, het onderhoud en het moment waarop de woning alsnog wordt verkocht of overgenomen.
Welke oplossing het meest wenselijk voelt, is niet automatisch ook financieel uitvoerbaar. Laat daarom eerst berekenen wat mogelijk is voordat hierover definitieve afspraken worden gemaakt.
Laat de financiële mogelijkheden vroeg beoordelen
Een mediator of advocaat helpt bij het maken en vastleggen van afspraken over onder andere de woning, kinderen, alimentatie, vermogen en pensioen. Maar een afspraak tussen ex-partners betekent nog niet dat een hypotheekverstrekker daarmee akkoord gaat. Spreken jullie bijvoorbeeld af dat één partner in de woning blijft? Dan moet de geldverstrekker beoordelen of diegene de hypotheek zelfstandig kan dragen. Daarom is het verstandig om de hypotheekadviseur al tijdens het proces aan te laten sluiten.
Bij Faber For Finance kijken we onder andere naar de actuele woningwaarde, de bestaande hypotheek, het inkomen van degene die wil blijven, eventuele alimentatie, de hoogte van de uitkoopsom en de mogelijkheden om die uitkoop mee te financieren. Tegelijkertijd kijken we naar de positie van degene die vertrekt en mogelijk een nieuwe hypotheek nodig heeft. Zo kan bijvoorbeeld blijken dat iemand de bestaande maandlasten prima kan betalen, maar onvoldoende kan lenen om de ex-partner uit te kopen. Hoe eerder dat duidelijk is, hoe beter jullie de afspraken daarop kunnen afstemmen.
Overwaarde en je ex-partner uitkopen
Bij een scheiding met een koopwoning speelt de overwaarde vaak een belangrijke rol.
Stel dat de woning €600.000 waard is en er nog een hypotheek van €350.000 openstaat. Dan bedraagt de overwaarde €250.000. Wanneer beide partners ieder voor 50% eigenaar zijn, is het uitgangspunt dat ieder recht heeft op €125.000. Wil één van beiden de woning overnemen, dan moet de andere partner in beginsel worden uitgekocht. In de praktijk kan de uiteindelijke verdeling anders zijn. Huwelijkse voorwaarden, een samenlevingscontract, eerdere eigen inbreng of andere afspraken kunnen daar invloed op hebben. Daarom is alleen de overwaarde berekenen niet genoeg. De vraag is ook hoe de uitkoopsom wordt gefinancierd en wat dat betekent voor de hypotheek en maandlasten van degene die in het huis blijft.
Ontslag uit hoofdelijke aansprakelijkheid
Blijft één partner in de woning wonen, dan is er nog een belangrijk punt: het ontslag uit de hoofdelijke aansprakelijkheid. Wanneer de hypotheek op beide namen staat, blijven beide partners tegenover de geldverstrekker aansprakelijk voor de hypotheekschuld. Dat verandert niet automatisch doordat één van beiden verhuist of doordat in het convenant is afgesproken dat de ander de hypotheek voortaan betaalt. De hypotheekverstrekker moet de vertrekkende partner daadwerkelijk uit de hoofdelijke aansprakelijkheid ontslaan. Hiervoor wordt opnieuw beoordeeld of degene die in de woning blijft de hypotheek zelfstandig kan dragen. Een afspraak op papier is dus niet voldoende. Dit moet ook bij de geldverstrekker goed worden geregeld.
Wat gebeurt er met je bestaande hypotheekrente?
Een bestaande hypotheek kan een rente hebben die aanzienlijk lager is dan de rente die je nu voor een nieuwe hypotheek zou betalen. Bij een scheiding is het daarom belangrijk om ook naar die rentevoorwaarden te kijken. Kan de bestaande rente worden voortgezet wanneer één partner de woning overneemt? Kan een deel van de hypotheek tegen dezelfde rente blijven lopen? Heeft de vertrekkende partner mogelijkheden om rente mee te nemen naar een volgende woning? En welke voorwaarden stelt de geldverstrekker daarbij? Dat verschilt per hypotheek, geldverstrekker en persoonlijke situatie. Daarom is het verstandig om een bestaande hypotheek niet zomaar op te zeggen of af te lossen voordat duidelijk is welke mogelijkheden er zijn. Anders kan een aantrekkelijk rentepercentage onnodig verloren gaan.
Ook fiscaal verandert er veel
Een scheiding met een koopwoning heeft ook fiscale gevolgen. Wanneer één partner de gezamenlijke woning verlaat, kan die woning onder voorwaarden nog maximaal twee jaar als eigen woning worden aangemerkt voor de vertrekkende partner. Daardoor kan in bepaalde situaties nog recht bestaan op hypotheekrenteaftrek. Ook de overwaarde kan later weer een rol spelen. Koop je na de scheiding een nieuwe woning, dan kan de bijleenregeling invloed hebben op het bedrag waarover je hypotheekrente mag aftrekken. Dit is opnieuw een reden om niet alleen naar de huidige woning te kijken, maar naar de financiële gevolgen van de scheiding voor beide partners.
Kan degene die vertrekt een nieuwe woning kopen?
Bij een scheiding gaat veel aandacht uit naar degene die in de bestaande woning wil blijven. Maar de financiële positie van de vertrekkende partner is minstens zo belangrijk. Kan diegene straks een nieuwe woning kopen? Hoeveel hypotheek is mogelijk? Welke invloed hebben ontvangen overwaarde en eventuele alimentatie? En speelt de bestaande hypotheek nog een rol zolang het ontslag uit de hoofdelijke aansprakelijkheid niet is afgerond? Het kan bijvoorbeeld financieel haalbaar zijn dat één partner in de bestaande woning blijft, terwijl de andere partner daardoor onvoldoende mogelijkheden overhoudt om een nieuwe woning te kopen. Een goed financieel plan kijkt daarom naar beide kanten van de scheiding. Alleen dan ontstaat een realistisch beeld van de woonmogelijkheden na het uit elkaar gaan.
Wacht niet tot het convenant al klaar is
De grootste fout bij een scheiding met een koopwoning is vaak dat de hypotheekadviseur pas wordt ingeschakeld wanneer de afspraken al vrijwel definitief zijn. Een afspraak als “zij blijft in het huis” klinkt duidelijk, maar roept direct financiële vragen op. Kan zij de hypotheek alleen dragen? Is er voldoende ruimte om haar ex uit te kopen? Kan de bestaande rente worden behouden? Is ontslag uit de hoofdelijke aansprakelijkheid mogelijk? En kan de andere partner daarna zelf een nieuwe woning financieren? Pas wanneer deze vragen zijn beantwoord, weet je of de gemaakte afspraken ook daadwerkelijk uitvoerbaar zijn.
Uit elkaar gaan is al ingewikkeld genoeg
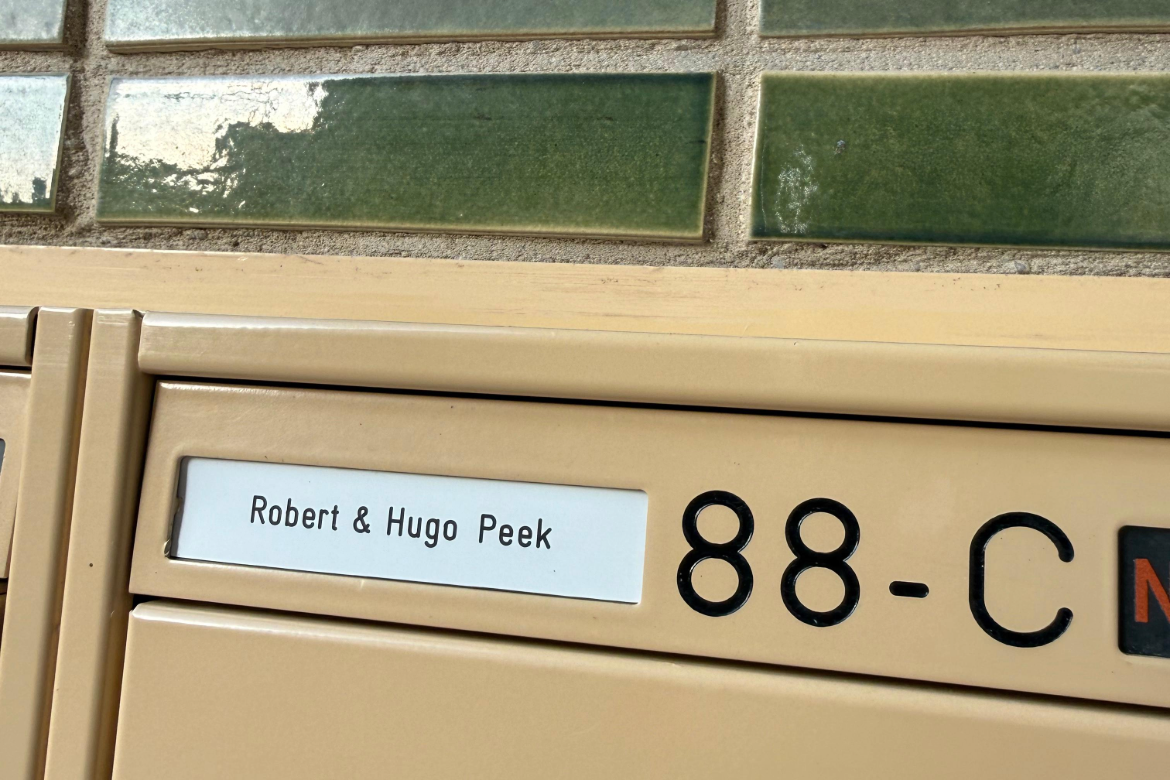
Voor mij (Robert en auteur van dit blog) is dit onderwerp niet alleen vakinhoudelijk. Ook uit eigen ervaring weet hij hoeveel financiële en praktische vragen er kunnen spelen wanneer een relatie eindigt en een nieuwe woonsituatie ontstaat. Inmiddels is er een nieuwe woning en hangt daar een nieuw naambordje voor mij en mijn zoon. Een persoonlijk detail, maar ook een concreet voorbeeld van een nieuwe fase. Juist in zo’n periode helpt het om financiële keuzes goed te overzien en vooraf duidelijk te hebben wat haalbaar is. Dat geeft ruimte om beslissingen niet alleen op gevoel, maar ook op een verantwoorde financiële basis te nemen.